
Tribunalul Suceava a dispus achitarea unui agent de poliție și a soției sale pentru acuzațiile de efectuare a unor operațiuni financiare incompatibile cu funcția și complicitate la această infracțiune, într-un dosar privind comercializarea motocicletelor și a pieselor rezultate din dezmembrarea acestora. În ceea ce privește acuzațiile de evaziune fiscală și fals în declarații, instanța a constatat intervenirea prescripției răspunderii penale.
Prin sentința pronunțată la 2 octombrie 2026, magistrații au decis achitarea lui Bulimac Chirilă Bogdan Corneliu, agent de poliție în cadrul Postului de Poliție Hârtop, și a soției sale, Bulimac Chirilă Ana, pentru acuzațiile referitoare la desfășurarea unor activități comerciale incompatibile cu funcția de polițist. Instanța a stabilit că faptele nu întrunesc condițiile prevăzute de lege pentru această infracțiune.
You might also like
În schimb, în cazul polițistului, procesul penal pentru evaziune fiscală și fals în declarații a încetat ca urmare a prescripției. Aceeași soluție a fost pronunțată și în cazul soției sale, trimisă în judecată pentru complicitate la evaziune fiscală.
Cei doi nu au scăpat însă de obligațiile financiare. Tribunalul Suceava i-a obligat, în solidar, să achite către ANAF suma de 22.157 de lei, reprezentând prejudiciul principal produs bugetului de stat, la care se adaugă dobânzile și penalitățile fiscale calculate până la achitarea integrală a debitului.
Inițial, procurorii estimaseră prejudiciul la 33.989 de lei, însă instanța a redus suma după analizarea expertizei financiar-contabile și a documentelor privind tranzacțiile efectuate.
De asemenea, judecătorii au menținut sechestrul asupra mai multor bunuri aparținând celor doi soți, printre care un autoturism Mercedes-Benz C220 CDI, fabricat în 2006, o motocicletă Yamaha Road Star, fabricată în 2004, și o cotă-parte dintr-un teren de 2.300 de metri pătrați și construcții situate în satul Preutești.
Polițistul a fost obligat să achite 6.300 de lei cu titlu de cheltuieli judiciare, iar soția sa, 4.000 de lei.
Decizia nu era definitivă la data pronunțării (2 octombrie 2026). Față de aceasta se putea face apel în termen de 10 zile de la comunicare, în caz contrar decizia rămânând definitivă.
Numărul dosarului este 3840/86/2020.
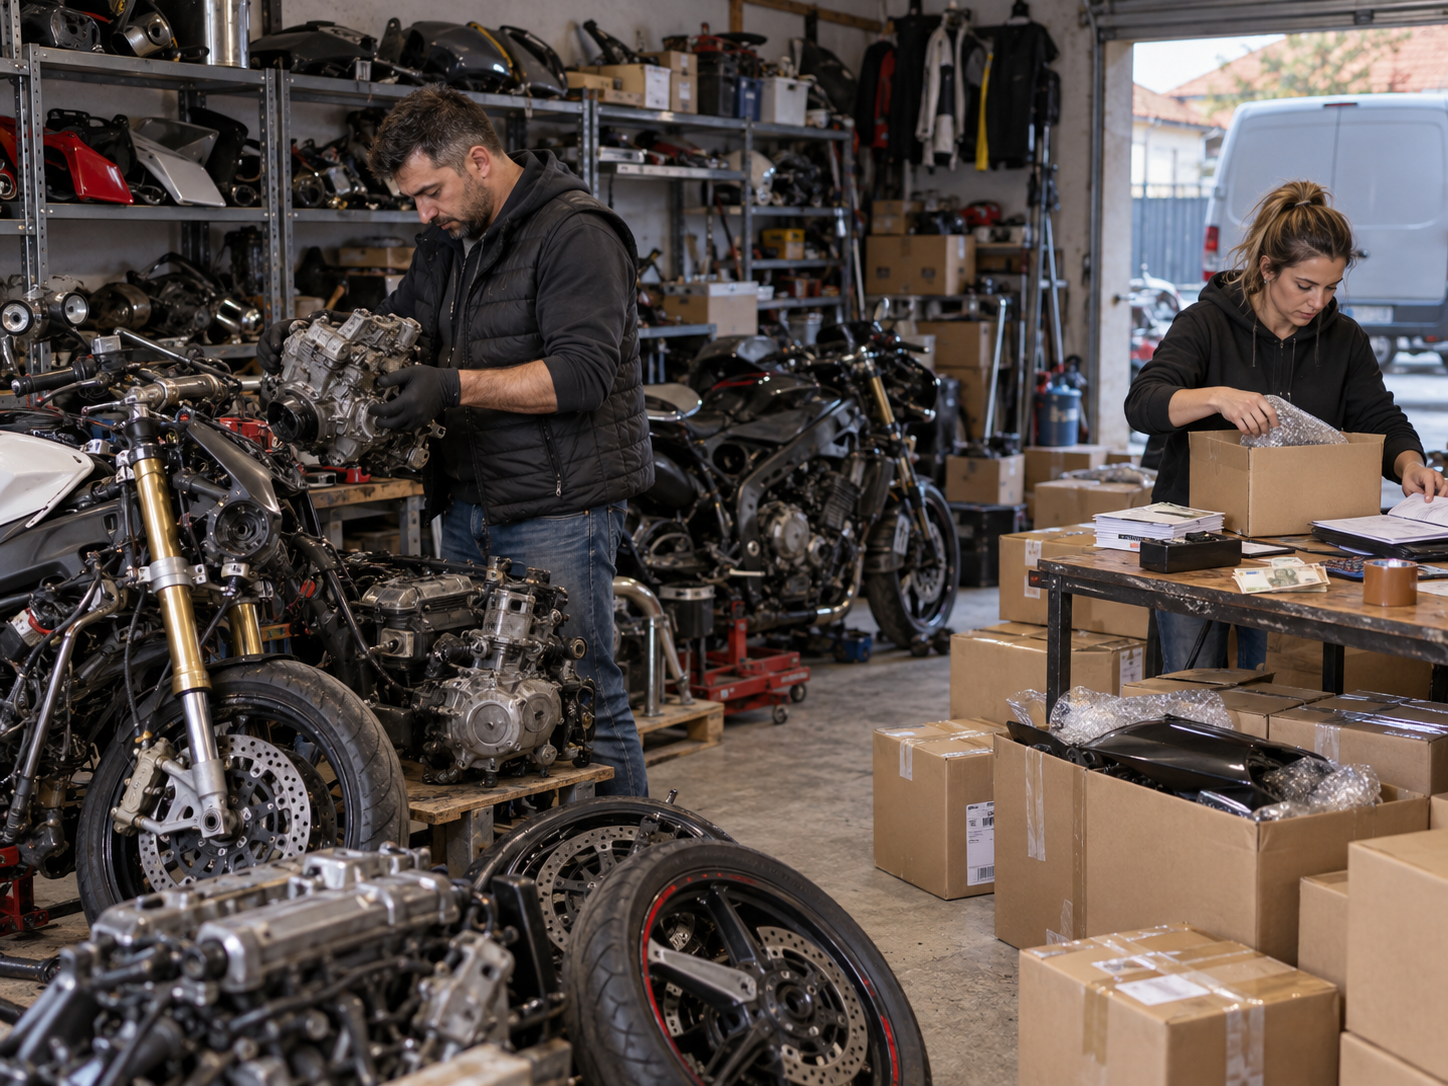
Polițistul cumpăra motociclete, le dezmembra și vindea piesele. Soția se ocupa de colete și de încasarea banilor
Dosarul a fost deschis în anul 2016, după ce lucrătorii Direcției Generale Anticorupție – Serviciul Județean Anticorupție Suceava au început verificările privind activitățile comerciale desfășurate de agentul de poliție.
Potrivit rechizitoriului întocmit de Parchetul de pe lângă Tribunalul Suceava, în perioada 2013–2016, Bogdan Corneliu Bulimac Chirilă ar fi cumpărat motociclete și piese, ar fi dezmembrat motociclete și ar fi comercializat componentele rezultate către cumpărători din diferite zone ale țării.
Anchetatorii au susținut că activitatea era desfășurată în mod organizat și repetat, deși statutul de polițist îi impunea anumite incompatibilități. În acea perioadă, inculpatul era șef de post la Postul de Poliție Hârtop.
Un rol important în desfășurarea activității l-ar fi avut soția sa, Ana, care se ocupa de expedierea și primirea coletelor, precum și de încasarea sumelor achitate ramburs. Numeroase documente de transport și de achiziție erau întocmite pe numele acesteia.
În rechizitoriu, procurorii au reținut 560 de operațiuni de vânzare, cu încasări brute de 236.250 de lei, și 53 de operațiuni de achiziție, cu cheltuieli totale de 71.422 de lei.
Venitul net calculat inițial de anchetatori era de 164.828 de lei, iar prejudiciul fiscal estimat se ridica la 33.989 de lei.
În urma analizării probelor, tribunalul a stabilit însă că o parte dintre motocicletele comercializate aparținuseră patrimoniului personal al inculpatului și nu trebuiau incluse în activitatea economică supusă impozitării.
Astfel, magistrații au exclus din calcul vânzarea a șapte motociclete, pentru care fuseseră încasate 91.157 de lei, și au stabilit că activitatea comercială relevantă pentru dosar cuprindea 553 de livrări și 49 de operațiuni de achiziție.
Veniturile brute reținute de instanță au fost de 144.943 de lei, cheltuielile de 37.490 de lei, iar venitul net impozabil de 107.453 lei.
Din această activitate, judecătorii au stabilit că bugetul de stat a fost prejudiciat cu 16.247 de lei, reprezentând impozit pe venit, și 5.910 lei, reprezentând contribuții de asigurări sociale de sănătate.
”Ăsta este businessul meu. Io cu asta mă ocup”
În timpul anchetei, procurorii au obținut autorizarea interceptării convorbirilor telefonice purtate de polițist și de soția sa.
Discuțiile au scos la iveală modalitatea în care erau negociate prețurile pieselor, identificarea cumpărătorilor și organizarea expedierilor prin firme de curierat.
Într-o convorbire telefonică din 9 iulie 2016, polițistul i-a explicat unui interlocutor că activitatea de dezmembrare și comercializare a pieselor de motocicletă reprezenta ocupația sa.
„Ăsta este businessul meu. Io cu asta mă ocup, io îmi asum anumite chestii”, a afirmat acesta, potrivit transcrierii interceptării aflate la dosar.
Într-o altă discuție, purtată cu un potențial cumpărător interesat de o motocicletă Kawasaki, polițistul a explicat că nu intenționa să vândă motocicleta întreagă, ci componentele separat.
„Eu mă ocup de dezmembrări, nu revând motociclete. Vreți, vă fac preț per componentă”, i-a spus acesta interlocutorului.
Anchetatorii au documentat și numeroase discuții privind prețurile pieselor, reducerile acordate cumpărătorilor și problemele întâmpinate la expedierea coletelor.
Într-o convorbire din octombrie 2016, polițistul se plângea unui client de încurcăturile produse de firma de curierat.
„Zece colete mi-au trimis de-a-mboulea. Zece colete, deci nici măcar din zece colete ce trebuia să ajungă, măcar la un destinatar, nicio piesă nu mi-a ajuns”, spunea acesta.
Instanța a reținut că activitatea nu se rezuma la vânzarea ocazională a unor bunuri personale. Polițistul negocia prețuri, identifica piesele solicitate, transmitea fotografii prin WhatsApp sau Viber și organiza livrările către cumpărători.
Mai mult, într-o discuție interceptată, acesta făcea referire la faptul că avea peste 100 de motociclete dezmembrate.
În urma perchezițiilor, anchetatorii au descoperit mai multe motociclete complete și 27 de cadre provenite din dezmembrări.
Veniturile obținute din piese nu apăreau nici în declarațiile de avere
O altă acuzație adusă polițistului a vizat declarațiile de avere depuse în perioada 2014–2017.
Potrivit anchetatorilor, Bogdan Corneliu Bulimac Chirilă ar fi omis să menționeze veniturile obținute din comercializarea motocicletelor și a pieselor, deși avea obligația legală de a declara toate sursele de venit.
Tribunalul Suceava a constatat că, în patru declarații de avere consecutive, polițistul a menționat veniturile salariale proprii și ale soției, dar nu și încasările obținute din activitățile comerciale.
Magistrații au apreciat că omisiunile repetate au fost intenționate, însă nu au mai putut dispune condamnarea pentru fals în declarații, deoarece termenul de prescripție se împlinise în anul 2022.
În privința evaziunii fiscale, instanța a constatat că termenul de prescripție de opt ani se împlinise în 2024.
Pe de altă parte, pentru acuzația de efectuare a unor operațiuni comerciale incompatibile cu funcția, tribunalul a aplicat o decizie obligatorie pronunțată de Înalta Curte de Casație și Justiție în anul 2025.
Potrivit acesteia, pentru existența infracțiunii era necesar ca persoana respectivă să fi utilizat informații obținute în virtutea funcției sale. Or, în cazul polițistului sucevean, nu s-a dovedit că tranzacțiile cu motociclete și piese ar fi fost realizate folosind informații obținute în exercitarea atribuțiilor de serviciu.
În aceste condiții, magistrații au dispus achitarea celor doi soți pentru această acuzație, iar pentru evaziune fiscală și fals în declarații au încetat procesul penal ca urmare a prescripției.
Deși nu au fost condamnate penal prin această sentință, cele două persoane au rămas obligate să repare prejudiciul fiscal stabilit de instanță, în valoare de 22.157 de lei, la care se adaugă obligațiile fiscale accesorii.
Dosarul fusese trimis în judecată în noiembrie 2020, iar soluția Tribunalului Suceava a venit la aproape zece ani de la declanșarea anchetei.